
Organizacje senioralne i finansowe wystosowały pilny apel do rządu. Ostrzegają, że seniorzy mogą stracić majątek życia, bo firmy oferujące rentę dożywotnią nie muszą mieć zezwolenia, ani nie podlegają nadzorowi finansowemu. To jednak tylko połowa problemu. Druga połowa jest równie groźna: dane z ksiąg wieczystych milionów właścicieli nieruchomości są w internecie do kupienia. Każdy może więc sprawdzić, kto jest właścicielem domu, czy nieruchomość ma hipotekę i kiedy właściciel ją nabył. Dla oszusta to gotowa lista celów. Sprawdź, jak chronić swoich rodziców i dziadków.
Porady OnGeo Magdalena Moskała 2026-09-29 ~9 min
Seniorzy mogą stracić majątek życia. Renta i handel danymi
Głosów: 2, średnia ocen: 5
- W ciągu ostatnich 10 lat w Polsce zawarto blisko 150 tys. umów o dożywocie i umów pokrewnych, a w 2025 r. liczba takich umów zbliżyła się do 20 tys.
- Instytut Emerytalny, Związek Przedsiębiorstw Finansowych i Krajowy Instytut Gospodarki Senioralnej apelują o wprowadzenie regulacji, systemu zezwoleń i nadzoru nad podmiotami oferującymi świadczenia dożywotnie w zamian za nieruchomość.
- Według szacunków, dane dotyczące ksiąg wieczystych mogą dotyczyć nawet 32 mln osób, a numery ksiąg wieczystych są przedmiotem nielegalnego obrotu w internecie

Analiza dowolnej działki Online w 5 minut.
Raport o terenie - dokument z ponad 50 stronami map i zestawień.
Seniorzy mogą stracić majątek życia. Na czym polega problem?
Seniorzy przekazują własność mieszkania lub domu w zamian za obietnicę comiesięcznych wypłat i prawo do dalszego mieszkania. W Polsce nie ma obecnie odrębnego systemu zezwoleń i nadzoru nad podmiotami oferującymi komercyjne świadczenia dożywotnie w zamian za nieruchomość, który weryfikowałby ich zdolność do realizacji wieloletnich zobowiązań. Jeśli firma przestanie płacić lub upadnie, senior może zostać bez pieniędzy, a nieruchomość nie jest już jego.
Renta dożywotnia w komercyjnym modelu polega na przeniesieniu własności nieruchomości na świadczeniodawcę w zamian za dożywotnie świadczenie pieniężne, przy czym umowa może zapewniać seniorowi również prawo do dalszego zamieszkiwania w nieruchomości.
Umowa dożywocia jest odrębną instytucją uregulowaną w Kodeksie cywilnym. W zamian za przeniesienie własności nieruchomości nabywca zobowiązuje się zapewnić zbywcy dożywotnie utrzymanie. W zależności od treści umowy może to obejmować m.in. mieszkanie, wyżywienie, pomoc i pielęgnowanie w chorobie oraz pokrycie kosztów pogrzebu. W określonych sytuacjach sąd może zamienić te świadczenia na rentę.
Obowiązujące przepisy nie tworzą odrębnego systemu zezwoleń i nadzoru nad podmiotami oferującymi komercyjne świadczenia dożywotnie w zamian za nieruchomość. Nie ma również szczególnego mechanizmu, który weryfikowałby ich zdolność finansową do realizacji takich wieloletnich zobowiązań.
Ważne: skala zjawiska
Według danych przedstawianych przez Krajowy Instytut Gospodarki Senioralnej w ciągu ostatnich 10 lat zawarto w Polsce ok. 150 tys. umów o dożywocie i umów pokrewnych. W 2025 r. liczba takich umów wyniosła blisko 20 tys.
Czego domagają się organizacje w apelu do premiera?
Instytut Emerytalny, Związek Przedsiębiorstw Finansowych i Krajowy Instytut Gospodarki Senioralnej apelują do Prezesa Rady Ministrów o pilne przygotowanie ustawy, która obejmie rynek renty dożywotniej nadzorem państwa. Chodzi o to, by każda firma przejmująca mieszkanie seniora musiała mieć zezwolenie i gwarantować ciągłość wypłat.
W apelu organizacji senioralnych i finansowych znalazły się m.in. postulaty:
- pilnego podjęcia prac legislacyjnych nad ustawą o rencie dożywotniej,
- systemu zezwoleń i nadzoru, sprawowanego przez KNF lub UOKiK,
- minimalnych standardów ochrony seniora, prawnych i finansowych,
- przejrzystości umów i gwarancji ciągłości wypłat,
- monitorowania rynku.
Problem nie jest nowy. Prace nad ustawą o dożywotnim świadczeniu pieniężnym, regulującą tzw. rentę dożywotnią, prowadzono już w latach 2014-2015. Projekt zakładał m.in. określone wymagania wobec podmiotów oferujących takie świadczenia oraz objęcie ich działalności nadzorem. Ostatecznie ustawy nie uchwalono.
Do tematu powrócono w 2026 r. W maju senator Adam Bodnar, były minister sprawiedliwości, skierował oświadczenie do ministra sprawiedliwości, ministra finansów oraz pełnomocniczki rządu ds. polityki senioralnej. Zapytał, na jakim etapie są prace nad uregulowaniem dożywotnich świadczeń pieniężnych w zamian za nieruchomość i jaki organ ma sprawować nadzór. Według doniesień medialnych żaden resort nie przejął dotąd odpowiedzialności za przygotowanie ustawy.
Skąd oszust wie, że senior ma dom bez hipoteki?
Z ksiąg wieczystych. Ich treść pokazuje, kto jest właścicielem nieruchomości, czy są na niej hipoteki i od kiedy należy do obecnego właściciela. Nie chodzi o to, że każdy może bez ograniczeń wyszukać właściciela dowolnej nieruchomości po nazwisku. Problem polega na tym, że znając numer księgi wieczystej, można uzyskać dostęp do jej treści, a nielegalnie pozyskane numery KW mogą być następnie łączone z innymi danymi. Oszust nie musi więc szukać ofiary na ślepo. Może ją wytypować zza biurka.
Opisywaliśmy to szczegółowo w artykule o tym, jak doszło do wycieku danych osobowych 32 milionów Polaków i na czym polega handel numerami ksiąg wieczystych. W skrócie:
- w centralnej bazie jest ok. 25,2 mln ksiąg wieczystych, które według naszych szacunków dotyczą nawet 32 mln osób,
- zagraniczne serwisy masowo skopiowały te dane i sprzedają numery ksiąg, a część z nich także gotowe bazy z imionami, nazwiskami i numerami PESEL,
- NSA w wyroku z 28 stycznia 2025 r. (sygn. III OSK 6508/21) potwierdził, że numer księgi wieczystej to dana osobowa, a mimo to handel trwa.
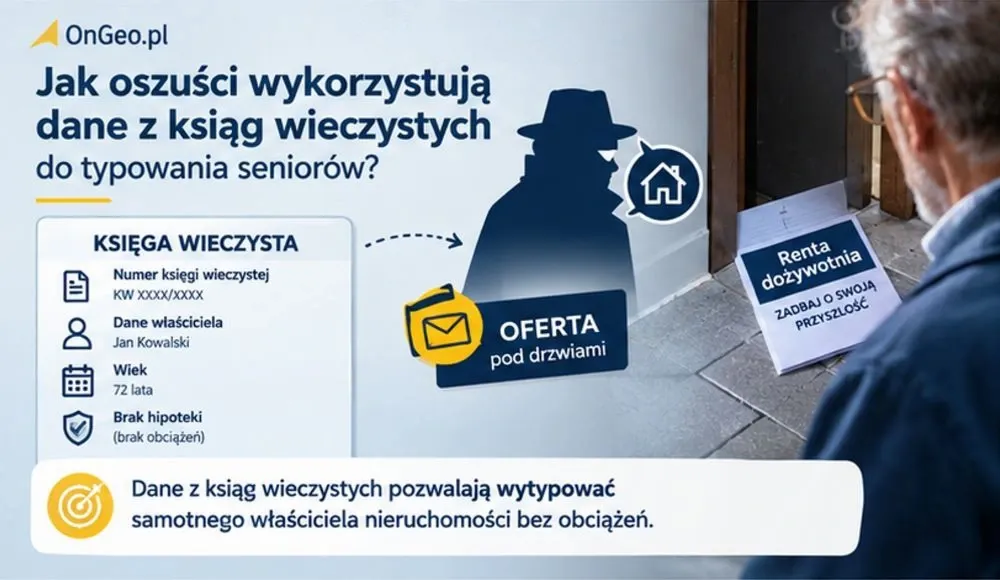
W praktyce zagrożenie może wynikać z połączenia informacji pochodzących z różnych źródeł. Przestępca może próbować ustalić:
- dane identyfikacyjne właściciela, jeśli zostały nielegalnie pozyskane z innych baz (PESEL zdradza datę urodzenia, więc od razu widać, że właściciel ma 75 czy 80 lat),
- numer księgi wieczystej i informacje o nieruchomości,
- czy w księdze ujawniono hipotekę lub inne prawa i roszczenia,
- informacje o nieruchomości, które można połączyć z danymi właściciela.
Samo ustalenie tych informacji nie oznacza oczywiście, że nieruchomość można łatwo przejąć. Problem polega na możliwości wykorzystania danych do przygotowania bardziej wiarygodnej próby kontaktu lub manipulacji właścicielem.
Przeczytaj także:
Historia Pani Marii. Działka za 700 tys. zł wyceniona na 30 tys. zł
Pani Maria, starsza mieszkanka Podkarpacia, niemal sprzedała działkę wartą prawie 700 tys. zł za 30 tys. zł. Kupiec przekonywał ją, że grunt leży na obszarze Natura 2000 i nie nadaje się do zabudowy. To była nieprawda.
Pani Maria przez lata uprawiała rolniczo swoją działkę o powierzchni 1,12 ha. Chciała ją wydzierżawić. Wtedy pojawił się kupiec: majętny, elokwentny, znany w lokalnym środowisku. Wiedział, kim jest właścicielka i co posiada. Zaproponował 30 tys. zł.
Zanim Pani Maria podpisała umowę, sprawdziła działkę. Okazało się, że nie leży na obszarze Natura 2000, ma pełne możliwości zabudowy i dobrą infrastrukturę.
Ta sprawa skończyła się dobrze, bo Pani Maria zweryfikowała ofertę. Wiele osób tego nie robi. Wierzą komuś, kto brzmi pewnie i przychodzi z gotowym argumentem.
Jakie sygnały powinny zaniepokoić seniora i jego rodzinę?
Największym sygnałem ostrzegawczym jest nieoczekiwana oferta od kogoś, kto zna szczegóły nieruchomości, o które senior sam nie pytał. Drugim jest pośpiech i presja, by podpisać umowę szybko.
Zwróć uwagę, jeśli senior:
- dostaje list, telefon lub wizytę z ofertą kupna nieruchomości „za gotówkę, szybko”,
- słyszy, że jego dom lub działka ma ukryte wady, np. leży na terenie chronionym, zalewowym albo nie ma dostępu do drogi,
- jest namawiany do renty dożywotniej lub dożywocia bez sprawdzenia firmy i bez rozmowy z rodziną,
- ma podpisać umowę u „zaufanego” notariusza wskazanego przez drugą stronę,
- słyszy, że oferta jest ważna tylko przez kilka dni,
- dostaje propozycję, w której cena lub świadczenie są wyraźnie niższe niż wartość nieruchomości.
Jak chronić seniora przed oszustwem i utratą nieruchomości?
Jednym z najważniejszych sposobów ochrony jest rozmowa z bliskimi i sprawdzenie każdej oferty w niezależnym od oferenta źródle przed podpisaniem umowy. Do tego warto zastrzec PESEL, co utrudni wykorzystanie danych seniora.
Co zrobić od razu?
Porozmawiaj z rodzicami lub dziadkami. Umówcie się, że żadnej umowy dotyczącej nieruchomości nie podpiszą bez konsultacji z Tobą.
- Zastrzeż PESEL seniora w aplikacji mObywatel, na stronie gov.pl lub w dowolnym urzędzie gminy. Od 1 czerwca 2024 r. notariusz musi sprawdzić, czy PESEL nie jest zastrzeżony. Jeśli jest, odmówi sporządzenia aktu zbycia lub obciążenia nieruchomości, a także pełnomocnictwa do takich czynności. Zastrzeżenie można cofnąć w kilka minut, gdy senior sam świadomie zdecyduje się na sprzedaż.
- Sprawdź firmę, zanim senior podpisze rentę dożywotnią: jak długo działa, jaki ma kapitał, czy świadczenie jest zabezpieczone hipoteką na rzecz seniora. Sprawdź też, czy prawo seniora do mieszkania (służebność osobista lub dożywotnie użytkowanie) zostanie wpisane do księgi wieczystej. Tylko wtedy chroni go także po ewentualnej sprzedaży nieruchomości przez firmę.
- Poproś o umowę do domu. Uczciwa firma da czas na przeczytanie jej z rodziną lub prawnikiem.
- Wybierz własnego notariusza, a nie tego wskazanego przez nabywcę.
- Sprawdź realną wartość nieruchomości w cenach nieruchomości z okolicy, zanim senior usłyszy „to niewiele warte”.
- Zweryfikuj argumenty kupca. Jeśli twierdzi, że działka leży na terenie chronionym lub zalewowym, sprawdź to w oficjalnych danych.
- Zgłoś podejrzaną ofertę na policję, a nieuczciwe praktyki firmy do UOKiK lub miejskiego albo powiatowego rzecznika konsumentów.
Na czym polega ryzyko dla seniora?
Senior może przekazać własność mieszkania lub domu w zamian za dożywotnie świadczenie pieniężne albo utrzymanie. Ryzyko pojawia się przede wszystkim wtedy, gdy przed podpisaniem umowy nie zostanie sprawdzona wartość nieruchomości, treść umowy, sytuacja finansowa świadczeniodawcy oraz zabezpieczenia interesów seniora. Dodatkowym zagrożeniem może być wykorzystanie nielegalnie pozyskanych danych o właścicielu i jego nieruchomości do przygotowania oferty lub próby manipulacji.
Dlatego zanim senior zdecyduje się na rentę dożywotnią za mieszkanie lub inną formę sprzedaży mieszkania, warto sprawdzić nie tylko firmę, ale też realną wartość nieruchomości.
Jak sprawdzić wartość działki lub domu seniora przed sprzedażą?
Zamiast opierać się wyłącznie na argumentach kupującego, warto zweryfikować dane o nieruchomości w dostępnych źródłach. Informacje o planowaniu przestrzennym, obszarach chronionych, zagrożeniu powodziowym czy cenach transakcyjnych z okolicy mogą pomóc ocenić, czy przedstawiane argumenty mają potwierdzenie w danych.
Właśnie tak ochroniła się Pani Maria. Raport o terenie OnGeo.pl to ponad 80 stron map i zestawień o dowolnej działce w Polsce, gotowych w 5 minut. Pokazuje m.in. zapisy MPZP, obszary chronione, zagrożenie powodziowe, uzbrojenie terenu i dostęp do drogi, czy średnie ceny nieruchomości.
FAQ
Czy renta dożywotnia jest bezpieczna dla seniora?
Nie ma jednej odpowiedzi dla każdej umowy. Bezpieczeństwo zależy m.in. od treści umowy, wiarygodności i sytuacji finansowej świadczeniodawcy oraz zastosowanych zabezpieczeń prawnych. Przed podpisaniem umowy warto skonsultować jej treść z niezależnym prawnikiem lub notariuszem. Komercyjny rynek świadczeń dożywotnich w zamian za nieruchomość nie jest obecnie objęty odrębnym systemem zezwoleń i nadzoru, którego domagają się sygnatariusze aktualnego apelu.
Ile umów renty dożywotniej i dożywocia zawierają seniorzy?
W ciągu ostatnich 10 lat w Polsce zawarto blisko 150 tys. umów o dożywocie i umów pokrewnych. W 2025 r. liczba takich umów zbliżyła się do 20 tys.
Kto apeluje o zmianę przepisów?
Instytut Emerytalny, Związek Przedsiębiorstw Finansowych i Krajowy Instytut Gospodarki Senioralnej. Postulują m.in. system zezwoleń i nadzór KNF lub UOKiK.
Czym różni się renta dożywotnia od umowy dożywocia?
W rencie dożywotniej senior dostaje w zamian za nieruchomość comiesięczne świadczenie pieniężne. W umowie dożywocia nabywca zobowiązuje się zwykle do utrzymania i opieki.
Skąd obcy człowiek wie, co posiada senior?
Sam numer księgi wieczystej nie zawiera numeru PESEL właściciela. Problemem jest możliwość łączenia nielegalnie pozyskanych numerów ksiąg wieczystych i informacji o nieruchomościach z danymi pochodzącymi z innych źródeł. Takie połączenie może ułatwiać typowanie potencjalnych ofiar.
Jak chronić rodziców przed oszustwem na nieruchomość?
Porozmawiaj z nimi, zastrzeż ich PESEL, sprawdzaj każdą ofertę w niezależnym źródle i nie pozwól podpisać umowy w pośpiechu ani u notariusza wskazanego przez drugą stronę.
Czy zastrzeżenie PESEL chroni przed sprzedażą mieszkania seniora?
Tak, w dużej mierze. Od 1 czerwca 2024 r. notariusz musi odmówić sporządzenia aktu zbycia lub obciążenia nieruchomości, jeśli PESEL strony jest zastrzeżony. Zastrzeżenie można cofnąć w aplikacji mObywatel, gdy senior świadomie zdecyduje się na sprzedaż.
Co się stanie, jeśli firma od renty dożywotniej upadnie?
Senior może stracić comiesięczne świadczenie, a nieruchomość nie wraca do niego automatycznie. Dlatego ważne jest, by świadczenie było zabezpieczone hipoteką na rzecz seniora, a jego prawo do mieszkania wpisane do księgi wieczystej.
Udostępnij ten artykuł dzieciom i wnukom seniorów. To oni najczęściej mogą zatrzymać złą decyzję, zanim zapadnie.
Magdalena Moskała
Redaktorka w serwisie OnGeo.pl. Analityczka danych, specjalizująca się w tematyce nieruchomości i planowania przestrzennego.
Zdiagnozuj działkę.
Wyszukaj na mapie!
Dla ciebie
- Spór o jawność numerów ksiąg wieczystych w NSA
- Sprzedaż danych Ksiąg Wieczystych: Czy Polska stała się rajem dla cyberprzestępców?
- Główny Geodeta Kraju ukarany za ujawnienie ksiąg wieczystych
- Nieuprawniony dostęp do ksiąg wieczystych. Kolejne naruszenie danych osobowych
- Koniec z kupowaniem nielegalnych numerów Ksiąg Wieczystych na Seszelach?
- Notariusz wpisze hipotekę. Sposób na zator w księgach wieczystych
- Dom z ogródkiem w centrum miasta wart miliony. Kto ma rację: senior czy rodzina?
- Ksiegi wieczyste w mObywatelu. Sprawdź swoje nieruchomości z telefonu
Ostatnie artykuły
- Seniorzy mogą stracić majątek życia. Renta i handel danymi
- Zasypany staw pod działką budowlaną. Jak inwestor uniknął kosztownego błędu
- Średnie ceny mieszkań i domów Raport o Terenie OnGeo
- Brak nowych warunków technicznych. Co z pozwoleniem na budowę?
- Nowe obowiązki pośrednika nieruchomości. Co zyskają klienci?
Dołącz do naszego newslettera i odbierz PREZENTY!
- KOD ZNIŻKOWY 7% na zakup Raportu o Terenie OnGeo.pl
-
DARMOWA CHECK-LISTA:
Co sprawdzić przed zakupem działki?
70 PYTAŃ, na które musisz odpowiedzieć zanim kupisz działkę!
-
DARMOWA CHECK-LISTA:
Jakie informacje powinno zawierać idealne ogłoszenie sprzedaży działki?