
Opłata planistyczna (renta planistyczna) może zostać ustalona, gdy wskutek uchwalenia lub zmiany miejscowego planu zagospodarowania przestrzennego (MPZP) wzrosła wartość nieruchomości, a właściciel lub użytkownik wieczysty zbył ją przed upływem 5 lat od wejścia planu w życie. Gmina musi też wszcząć postępowanie przed upływem tych 5 lat. Opłata wynosi maksymalnie 30% wzrostu wartości, a jej stawka musi być zapisana w planie.
Porady OnGeo Szczepan Sołtysik 2026-11-05 ~10 min
Opłata planistyczna (renta planistyczna) kiedy zostanie naliczona?
Głosów: 86, średnia ocen: 5
- Zbywasz działkę objętą nowym lub zmienionym MPZP? Sprawdź, czy gmina może naliczyć Ci rentę planistyczną.
- Renta planistyczna dotyczy zbycia w ciągu 5 lat od wejścia w życie planu lub jego zmiany, gdy na skutek planu wartość nieruchomości wzrosła. Opłatę płaci zbywca, nie kupujący.
- Bez stawki procentowej w uchwale o planie gmina nie może pobrać opłaty.
- Gmina nie może dowolnie zrezygnować z opłaty, ale możesz wnioskować o ulgę w spłacie, np. raty lub umorzenie.

Analiza dowolnej działki Online w 5 minut.
Raport o terenie - dokument z ponad 50 stronami map i zestawień.
Opłata planistyczna 2026: kiedy i ile wynosi renta?
Na obszarze, który obejmuje Twoją działkę, uchwalono nowy lub zmieniono miejscowy plan zagospodarowania przestrzennego? Może się to wiązać z opłatą. Po uchwaleniu MPZP zarówno na gminie, jak i na właścicielach nieruchomości ciążą dodatkowe obowiązki, a wśród nich jest właśnie opłata planistyczna.
Opłata planistyczna: kiedy gmina może żądać opłaty za zmianę planu miejscowego?
Zgodnie z art. 36 ust. 4 ustawy z dnia 27 marca 2003 r. o planowaniu i zagospodarowaniu przestrzennym, jeżeli w związku z uchwaleniem planu miejscowego albo jego zmianą wartość nieruchomości wzrosła, a właściciel albo użytkownik wieczysty zbywa tę nieruchomość, wójt, burmistrz albo prezydent miasta pobiera jednorazową opłatę ustaloną w tym planie, określoną w stosunku procentowym do wzrostu wartości nieruchomości. Opłata ta nazywana jest opłatą planistyczną lub rentą planistyczną.
Obowiązek zapłaty powstaje, gdy spełnione są łącznie cztery warunki:
- uchwalono lub zmieniono miejscowy plan zagospodarowania przestrzennego,
- wartość nieruchomości wzrosła w związku z planem,
- plan określa stawkę procentową opłaty,
- właściciel lub użytkownik wieczysty zbył nieruchomość przed upływem 5 lat od dnia, w którym plan lub jego zmiana stały się obowiązujące.
Jak liczyć 5 lat?
Termin biegnie od dnia, w którym plan lub jego zmiana weszły w życie, a nie od dnia podjęcia uchwały przez radę gminy ani od daty zakupu nieruchomości. W tym okresie musi nastąpić zbycie, a według orzecznictwa przed jego upływem gmina musi też wszcząć postępowanie w sprawie opłaty (art. 37 ust. 3 i 4). Sama decyzja może zostać wydana później, jeśli postępowanie wszczęto w terminie. Ma to znaczenie przy sprzedaży pod koniec pięcioletniego okresu.
Sprzedaż, zamiana, aport, darowizna
Zbycie to pojęcie szersze niż sprzedaż. Może obejmować inne odpłatne czynności, w których zbywca otrzymuje świadczenie wzajemne, np. zamianę lub co do zasady wniesienie nieruchomości aportem do spółki. Przy darowiźnie trzeba zachować ostrożność: w uchwale siedmiu sędziów NSA z 10 grudnia 2009 r. (II OPS 3/09) przyjęto, że opłaty nie pobiera się przy darowiźnie na rzecz osoby bliskiej, bo darczyńca nie uzyskuje przysporzenia. Przy innych nieodpłatnych czynnościach znaczenie mają okoliczności transakcji i aktualne orzecznictwo.
Kto płaci opłatę planistyczną: sprzedający czy kupujący?
Opłatę płaci zbywca, czyli dotychczasowy właściciel lub użytkownik wieczysty, bo to on korzysta ze wzrostu wartości nieruchomości. Kupujący nie odpowiada za nią z mocy ustawy, ale strony mogą uwzględnić ją w cenie.
Opłata dotyczy wyłącznie miejscowego planu zagospodarowania przestrzennego. Decyzja o warunkach zabudowy ani plan ogólny gminy nie rodzą obowiązku jej zapłaty. Reforma planowania przestrzennego nie zmieniła zasad renty planistycznej, o czym piszemy w artykule nie będzie zmian w opłacie planistycznej.
Wysokość i sposób naliczania opłaty planistycznej
Opłata planistyczna jest dochodem własnym gminy. Jej wysokość nie może przekroczyć 30% wzrostu wartości nieruchomości.
Warto rozróżnić dwa pojęcia:
- wzrost wartości to różnica między wartością nieruchomości określoną z uwzględnieniem przeznaczenia z nowego lub zmienionego planu a jej wartością określoną z uwzględnieniem wcześniejszego przeznaczenia albo faktycznego sposobu użytkowania przed uchwaleniem planu (art. 37 ust. 1),
- stawka procentowa to procent tego wzrostu zapisany w uchwale o planie. Nie może przekraczać 30%.
Jeśli w uchwale o planie miejscowym nie podano stawki procentowej, gmina nie może żądać opłaty. Informacji o rencie planistycznej szukaj więc w treści uchwały. Jak sprawdzić, czy dla działki obowiązuje plan i jakie ma ustalenia, wyjaśniamy w artykule o miejscowym planie zagospodarowania przestrzennego. Obowiązujący plan dla wskazanej działki lub adresu pokaże Ci też Raport o Terenie OnGeo.pl.
Zgodnie z art. 37 ust. 1 wysokość opłaty ustala się na dzień sprzedaży nieruchomości. Przy innych formach zbycia, np. zamianie lub aporcie, datę wyceny ocenia się indywidualnie. Podstawą jest operat szacunkowy, który gmina zleca rzeczoznawcy majątkowemu.
Jak sprawdzić stawkę opłaty planistycznej dla działki?
- Ustal, czy dla działki obowiązuje plan miejscowy, i znajdź numer uchwały.
- Otwórz tekst uchwały, nie tylko rysunek planu: kolor terenu nie mówi nic o stawce.
- Znajdź paragraf o stawce procentowej służącej naliczeniu opłaty z art. 36 ust. 4, zwykle w przepisach końcowych lub ustaleniach dla danego terenu.
- Sprawdź datę wejścia planu w życie, od której liczysz 5 lat.
Przykład obliczenia renty planistycznej
Załóżmy, że działka rolna z uwzględnieniem dotychczasowego przeznaczenia była warta 200 000 zł. Plan przeznaczył ją pod zabudowę mieszkaniową i ustalił stawkę 30%. Właściciel sprzedał ją 3 lata później, a rzeczoznawca wycenił ją na dzień sprzedaży, z uwzględnieniem nowego przeznaczenia, na 350 000 zł. Gmina wszczęła postępowanie w terminie.
- Wzrost wartości: 350 000 zł − 200 000 zł = 150 000 zł
- Opłata planistyczna: 30% × 150 000 zł = 45 000 zł
Gdyby sprzedaż nastąpiła po upływie 5 lat od wejścia w życie planu, opłata nie byłaby należna.
Kiedy nie trzeba płacić opłaty planistycznej?
Opłata nie zostanie pobrana, gdy:
- w uchwale o planie nie określono stawki procentowej,
- zbycie nastąpiło po upływie 5 lat od dnia, w którym plan lub jego zmiana stały się obowiązujące,
- wartość nieruchomości nie wzrosła wskutek uchwalenia lub zmiany planu. Samo utrzymanie dotychczasowego przeznaczenia nie przesądza jednak o braku wzrostu: znaczenie mają wszystkie ustalenia planu, np. parametry zabudowy,
- gmina nie wszczęła postępowania przed upływem 5 lat od wejścia planu w życie,
- nastąpiła darowizna na rzecz osoby bliskiej (uchwała NSA II OPS 3/09),
- rolnik nieodpłatnie przekazał nieruchomość następcy na zasadach ustawy z dnia 20 grudnia 1990 r. o ubezpieczeniu społecznym rolników.
W ostatnim przypadku zwolnienie dotyczy tylko przekazania. Jeżeli następca sprzeda nieruchomość przed upływem 5 lat od wejścia w życie planu, będzie musiał zapłacić rentę planistyczną.
Przeczytaj także:
Czy opłata planistyczna może zostać naliczona niesłusznie?
Tak, zdarza się to w dwóch typowych sytuacjach:
- W uchwale o MPZP nie określono stawki procentowej. Brak stawki oznacza brak podstawy prawnej do pobrania opłaty. Jeśli gmina mimo to wyda decyzję, możesz się od niej odwołać do samorządowego kolegium odwoławczego.
- Plan nie zwiększył wartości nieruchomości, bo np. utrzymał przeznaczenie i parametry zabudowy z poprzedniego planu. Wtedy wzrost wartości w związku z planem nie powstaje.
- Postępowanie wszczęto po upływie 5 lat od wejścia planu w życie.
Warto również przeanalizować operat szacunkowy, na podstawie którego ustalono wzrost wartości. Sprawdź zwłaszcza:
- dobór i podobieństwo nieruchomości porównawczych,
- przeznaczenie przyjęte przed i po uchwaleniu planu,
- stan nieruchomości przyjęty do wyceny,
- sposób obliczenia wzrostu wartości.
Samo niezadowolenie z kwoty nie podważa operatu: zarzuty muszą być konkretne.
Skąd gmina wie, że nieruchomość została sprzedana?
Umowa zbycia nieruchomości wymaga formy aktu notarialnego. Notariusz ma obowiązek przesłać wypis aktu wójtowi, burmistrzowi lub prezydentowi miasta w ciągu 7 dni od jego sporządzenia (art. 37 ust. 5 ustawy).
Po otrzymaniu wypisu organ ustala opłatę w drodze decyzji, bezzwłocznie (art. 37 ust. 6). Decyzja określa wysokość opłaty i termin jej wniesienia. Termin „bezzwłocznie” sądy uznają za instrukcyjny, ale nie daje on gminie dowolności: postępowanie musi zostać wszczęte przed upływem 5 lat od wejścia planu w życie.
Co, jeśli opłata planistyczna nie zostanie zapłacona w terminie?
Wójt, burmistrz lub prezydent miasta może wtedy wszcząć egzekucję na zasadach ustawy z dnia 17 czerwca 1966 r. o postępowaniu egzekucyjnym w administracji.
Opłata planistyczna jest niepodatkową należnością budżetową o charakterze publicznoprawnym (art. 60 pkt 7 ustawy o finansach publicznych). Na podstawie art. 64 tej ustawy możesz wystąpić z wnioskiem o ulgę w spłacie: umorzenie w całości lub części, odroczenie terminu płatności albo rozłożenie na raty. Ulga nie jest automatyczna: organ ocenia, czy spełniono ustawowe przesłanki, np. ważny interes zobowiązanego lub interes publiczny.
Czy można poznać wysokość opłaty przed sprzedażą?
Tak. Właściciel lub użytkownik wieczysty nieruchomości, której wartość wzrosła w związku z planem, może przed jej zbyciem żądać ustalenia wysokości opłaty w drodze decyzji (art. 37 ust. 7 ustawy). Wymagane załączniki określa urząd, zwykle jest to dokument potwierdzający prawo do nieruchomości. Dzięki temu możesz uwzględnić opłatę w cenie sprzedaży albo przesunąć transakcję na termin po upływie 5 lat od wejścia w życie planu.
Opłata planistyczna a opłata adiacencka: czym się różnią?
| Cecha | Opłata planistyczna | Opłata adiacencka |
|---|---|---|
| Przyczyna | wzrost wartości po uchwaleniu lub zmianie MPZP | wzrost wartości po podziale, scaleniu i podziale albo budowie infrastruktury |
| Kiedy powstaje obowiązek | przy zbyciu nieruchomości w ciągu 5 lat | po decyzji gminy, niezależnie od sprzedaży; przesłanki i terminy zależą od tytułu opłaty |
| Maksymalna stawka | do 30% wzrostu wartości | do 30% (podział), do 50% (scalenie i podział, infrastruktura techniczna), do 75% (infrastruktura na obszarze Specjalnej Strefy Rewitalizacji) |
| Podstawa prawna | ustawa o planowaniu i zagospodarowaniu przestrzennym | ustawa o gospodarce nieruchomościami (art. 98a, 107, 146) |
Jak sprawdzić, czy dla działki obowiązuje MPZP?
Informację o obowiązującym planie miejscowym uzyskasz w urzędzie gminy, składając wniosek o wypis i wyrys z MPZP. Możesz też pobrać Raport o Terenie OnGeo.pl, który pokazuje m.in. zasięg i przeznaczenie terenu w MPZP oraz plan ogólny gminy. Raport opiera się na największej zharmonizowanej bazie danych przestrzennych w Polsce, a jego zakres zależy od wybranych tematów i dostępności danych.
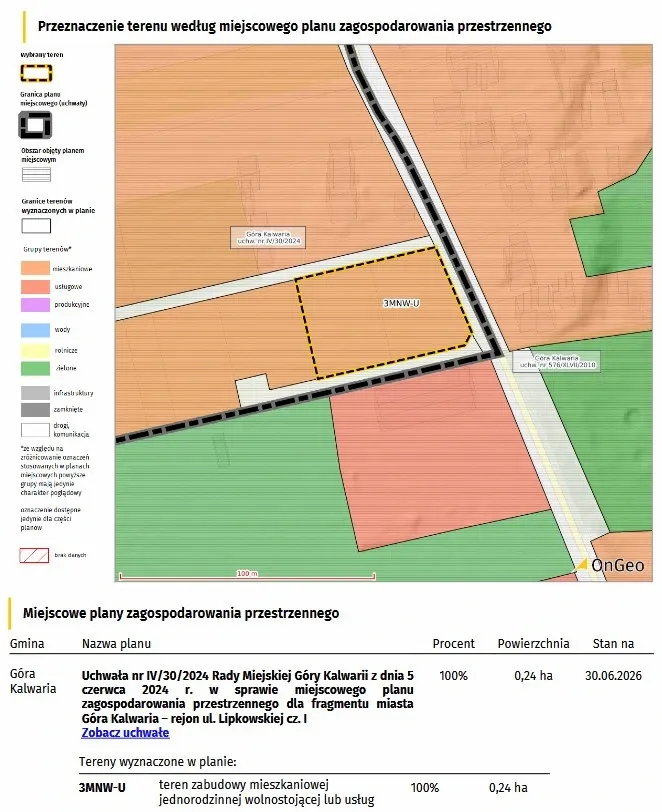
Zobacz: przykładowy Raport dla działki OnGeo.pl
FAQ: opłata planistyczna
Kiedy trzeba zapłacić opłatę planistyczną?
Gdy wartość nieruchomości wzrosła w związku z uchwaleniem lub zmianą planu miejscowego, plan określa stawkę opłaty, a właściciel zbywa nieruchomość przed upływem 5 lat od wejścia planu w życie. Gmina musi wszcząć postępowanie przed upływem tych 5 lat.
Ile wynosi renta planistyczna?
Tyle, ile wskazuje stawka w planie miejscowym, ale nie więcej niż 30% wzrostu wartości nieruchomości. Wzrost wartości ustala rzeczoznawca majątkowy w operacie szacunkowym na dzień sprzedaży.
Czy darowizna nieruchomości powoduje obowiązek zapłaty opłaty planistycznej?
Przy darowiźnie na rzecz osoby bliskiej opłaty co do zasady się nie pobiera (uchwała NSA z 10 grudnia 2009 r., II OPS 3/09). Zwolnione jest też nieodpłatne przekazanie gospodarstwa następcy przez rolnika. Przy innych nieodpłatnych czynnościach decydują okoliczności i aktualne orzecznictwo.
Kto płaci rentę planistyczną: sprzedający czy kupujący?
Sprzedający, czyli właściciel lub użytkownik wieczysty, który zbywa nieruchomość. Kupujący nie jest zobowiązany z mocy ustawy.
Czy gmina może naliczyć opłatę po upływie 5 lat?
Decyzja może zapaść po upływie 5 lat, jeśli zbycie nastąpiło w tym okresie, a postępowanie wszczęto przed jego upływem. Postępowanie wszczęte później nie może skutecznie ustalić opłaty.
Czy można sprawdzić wysokość opłaty przed sprzedażą?
Tak. Na podstawie art. 37 ust. 7 ustawy właściciel może przed zbyciem żądać ustalenia wysokości opłaty w drodze decyzji.
Od kiedy liczy się 5 lat?
Od dnia, w którym miejscowy plan albo jego zmiana stały się obowiązujące, a nie od dnia zakupu nieruchomości.
Czy gmina może zrezygnować z opłaty planistycznej?
Nie może dowolnie odstąpić od opłaty, jeśli spełnione są warunki ustawowe. Na wniosek może jednak udzielić ulgi w spłacie (art. 64 ustawy o finansach publicznych), np. rozłożyć opłatę na raty, odroczyć termin lub ją umorzyć, jeśli spełnione są przesłanki.
Czy decyzja o warunkach zabudowy rodzi opłatę planistyczną?
Nie. Renta planistyczna dotyczy tylko uchwalenia lub zmiany miejscowego planu zagospodarowania przestrzennego. Nie powoduje jej też plan ogólny gminy.
Źródła
- Ustawa z dnia 27 marca 2003 r. o planowaniu i zagospodarowaniu przestrzennym (tekst jednolity Dz.U. 2026 poz. 538), art. 36 ust. 4, art. 37 ust. 1 i od 3 do 7
- Ustawa z dnia 27 sierpnia 2009 r. o finansach publicznych, art. 60 pkt 7, art. 64
- Uchwała siedmiu sędziów NSA z 10 grudnia 2009 r., sygn. II OPS 3/09
- Wyrok WSA w Gdańsku z 11 marca 2026 r., sygn. II SA/Gd 715/25 (termin 5 lat)
- Ustawa z dnia 20 grudnia 1990 r. o ubezpieczeniu społecznym rolników
- Ustawa z dnia 17 czerwca 1966 r. o postępowaniu egzekucyjnym w administracji
- Ustawa z dnia 21 sierpnia 1997 r. o gospodarce nieruchomościami, art. 98a, 107, 146 (opłata adiacencka)

Szczepan Sołtysik
Redaktor i przedstawiciel portalu OnGeo.pl
Zdiagnozuj działkę.
Wyszukaj na mapie!
Dla ciebie
Ostatnie artykuły
Dołącz do naszego newslettera i odbierz PREZENTY!
- KOD ZNIŻKOWY 7% na zakup Raportu o Terenie OnGeo.pl
-
DARMOWA CHECK-LISTA:
Co sprawdzić przed zakupem działki?
70 PYTAŃ, na które musisz odpowiedzieć zanim kupisz działkę!
-
DARMOWA CHECK-LISTA:
Jakie informacje powinno zawierać idealne ogłoszenie sprzedaży działki?