
Podatek od sprzedaży nieruchomości dla flipperów może być wyższy, niż zakładają. W wyroku z 25 lutego 2025 r. (sygn. II FSK 823/22) Naczelny Sąd Administracyjny uznał, że kupowanie mieszkań w złym stanie, remontowanie ich i sprzedaż z zyskiem to działalność gospodarcza, a nie zarządzanie prywatnym majątkiem. W praktyce oznacza to inny sposób opodatkowania, składki ZUS i możliwy VAT. Sprawdź, kiedy Twoje transakcje mogą zostać tak zakwalifikowane.
News Opracowanie redakcji 2026-10-20 ~4 min
Podatek od sprzedaży nieruchomości dla flipperów. Co oznacza wyrok NSA?
Głosów: 4, średnia ocen: 4.8
- NSA (II FSK 823/22) uznał serię flipów za działalność gospodarczą w rozumieniu art. 5a pkt 6 ustawy o PIT.
- Decydują zarobkowy cel, zorganizowanie i ciągłość, a nie deklaracja podatnika ani sama liczba transakcji.
- Przy działalności nie działa zwolnienie po 5 latach ani ulga mieszkaniowa, a dochodzą ZUS, składka zdrowotna i potencjalnie VAT.
- Wyrok potwierdza linię orzeczniczą (m.in. NSA II FSK 2624/19 z 2022 r.), która była stosowana także w 2026 r.

Analiza dowolnej działki Online w 5 minut.
Raport o terenie - dokument z ponad 50 stronami map i zestawień.
Co orzekł NSA w sprawie flippingu?
NSA uznał, że podatniczka, która w latach 2014–2016 kupiła cztery mieszkania, wyremontowała je i sprzedała z zyskiem, prowadziła działalność gospodarczą w zakresie obrotu lokalami. Sąd podtrzymał wyrok WSA w Rzeszowie i stanowisko organów podatkowych.
Okoliczności sprawy:
- zakup mieszkań w atrakcyjnych lokalizacjach, ale w złym stanie technicznym,
- finansowanie kredytem, umowy przedwstępne,
- remont „systemem gospodarczym” (mąż i znajomy, bez firm zewnętrznych),
- wystawienie na sprzedaż zaraz po remoncie, bez zamieszkania,
- zyski z czterech transakcji: 85, 97, 102 i 88 tys. zł, reinwestowane w kolejne zakupy.
Definicja: działalność gospodarcza (art. 5a pkt 6 ustawy o PIT) Działalność zarobkowa, wykonywana we własnym imieniu, w sposób zorganizowany i ciągły. Jeśli te cechy występują, sprzedaż nieruchomości jest przychodem z działalności, nawet bez rejestracji firmy.
Kiedy flipping jest działalnością gospodarczą?
Ryzyko rośnie, gdy działania tworzą powtarzalny schemat: zakup z myślą o sprzedaży, remont, szybka odsprzedaż i reinwestowanie zysku. NSA podkreśla, że liczy się obiektywny model działania, a nie liczba transakcji ani to, jak podatnik sam je nazywa.
| Sygnał ryzyka | Sygnał zarządu prywatnym majątkiem |
|---|---|
| zakup kilku lokali w krótkim czasie | pojedyncza sprzedaż, np. mieszkania odziedziczonego |
| nieruchomość nigdy nie była zamieszkana ani wynajmowana | lokal był używany na własne potrzeby lub wynajmowany długo |
| remont pod sprzedaż i wystawienie zaraz po nim | sprzedaż po latach, z powodów życiowych |
| kredyt i umowy przedwstępne planowane pod obrót | zakup za oszczędności, bez planu odsprzedaży |
| reinwestowanie zysku w kolejne flipy | środki przeznaczone na cele osobiste |
| reklama, home staging, pośrednicy przy każdej transakcji | jednorazowe ogłoszenie |
Ile zapłacisz: sprzedaż prywatna czy działalność?
Przy sprzedaży prywatnej przed upływem 5 lat płacisz 19% od dochodu, ale możesz skorzystać z ulgi mieszkaniowej. Po 5 latach podatku nie ma. Przy działalności płacisz PIT według wybranej formy opodatkowania niezależnie od okresu posiadania, a do tego składki ZUS i zdrowotną.
| Element | Sprzedaż prywatna | Sprzedaż w ramach działalności |
|---|---|---|
| Podatek dochodowy | 19% od dochodu (PIT-39) | skala 12%/32%, liniowy 19% lub ryczałt |
| Zwolnienie po 5 latach | tak | nie |
| Ulga mieszkaniowa | tak | nie |
| Składki ZUS i zdrowotna | nie | tak |
| VAT | co do zasady nie | możliwy (zależnie od transakcji i zwolnień) |
| Księgowość | nie | tak |
Jeśli urząd skarbowy przekwalifikuje transakcje wstecz, może naliczyć zaległy podatek z odsetkami, a ZUS – zaległe składki.
Co zrobić, jeśli już flipujesz?
Oceń swoje transakcje pod kątem cech działalności. Jeśli je spełniają, rozważ rejestrację firmy, korektę rozliczeń z czynnym żalem i rozmowę z doradcą podatkowym. W sytuacjach granicznych możesz wystąpić o interpretację indywidualną.
- Przeanalizuj historię transakcji: liczba, czas posiadania, sposób finansowania i remontu.
- Skonsultuj się z doradcą podatkowym – ocena zależy od konkretnych faktów.
- Rozważ interpretację indywidualną przed kolejną transakcją.
- Zarejestruj działalność, jeśli flipping jest Twoim stałym źródłem dochodu.
- Złóż korektę i czynny żal, jeśli wcześniejsze rozliczenia mogły być błędne.
- Dokumentuj cel zakupu (np. zamieszkanie, wynajem), jeśli sprzedaż ma charakter prywatny.
Jak OnGeo pomaga przy inwestycjach w mieszkania i działki?
Przy flippingu zysk zależy od trafnego zakupu: ceny, lokalizacji i ryzyk, których nie widać w ogłoszeniu.
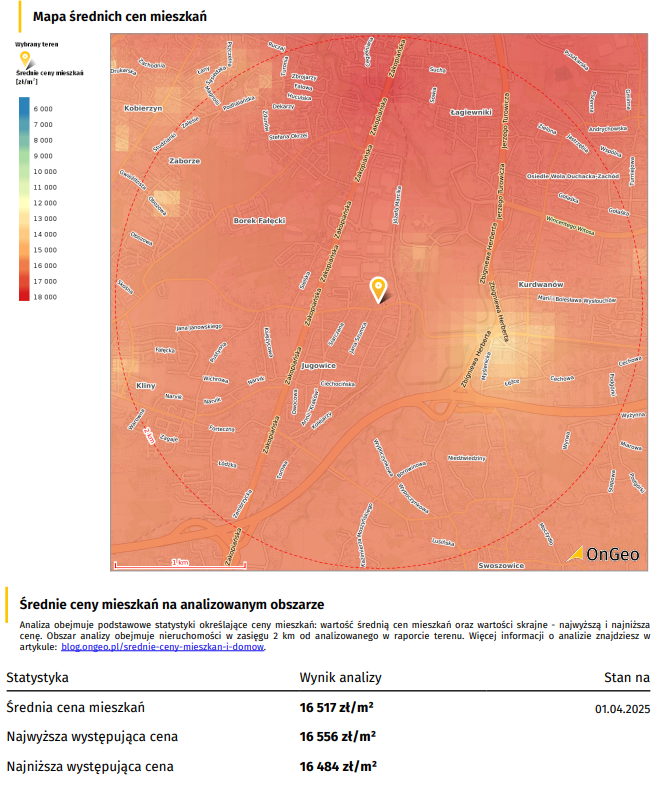
Raport o terenie OnGeo pokazuje średnie ceny mieszkań, domów i działek w promieniu kilku kilometrów, mapę rozkładu cen i trendy. Sprawdzisz też zapisy MPZP (np. planowane inwestycje w sąsiedztwie), tereny zalewowe, hałas i dojazd. To ponad 60 stron map i zestawień gotowych w 5 minut. Zobacz przykładowy raport i tekst średnie ceny mieszkań i domów.
FAQ
Czy flipping mieszkań to działalność gospodarcza?
Może nią być. NSA w wyroku II FSK 823/22 uznał, że zorganizowany i ciągły zakup, remont i sprzedaż mieszkań z zyskiem to działalność gospodarcza.
Ile mieszkań trzeba sprzedać, żeby to była działalność?
Nie ma progu. NSA podkreśla, że liczy się model działania, a nie liczba transakcji.
Czy flipper może skorzystać z ulgi mieszkaniowej?
Nie, jeśli sprzedaż jest przychodem z działalności gospodarczej. Ulga dotyczy tylko sprzedaży prywatnej.
Czy po 5 latach sprzedaż mieszkania jest zwolniona z podatku?
Tak, ale tylko przy sprzedaży prywatnej. Przy działalności gospodarczej okres posiadania nie ma znaczenia.
Czy flipper musi płacić VAT?
Może musieć, zależnie od rodzaju transakcji i zwolnień. Wymaga to indywidualnej analizy.
Czy urząd może przekwalifikować transakcje wstecz?
Tak, w okresie przedawnienia zobowiązania podatkowego. Wtedy dochodzi zaległy podatek z odsetkami i składki.
Jak się zabezpieczyć przed kolejną transakcją?
Skonsultuj się z doradcą podatkowym i rozważ wniosek o interpretację indywidualną.

Opracowanie redakcji
Artykuł przygotowany przez redaktorów portalu OnGeo.pl
Zdiagnozuj działkę.
Wyszukaj na mapie!
Dla ciebie
- REIT-y w Polsce: Rewolucja na rynku nieruchomości czy zagrożenie dla cen mieszkań?
- Nowe prawo uderzy w deweloperów? Ceny mieszkań w końcu staną się jawne!
- Budynki powyżej 50 metrów wymagają zgłoszenia do MON
- Polska Budownictwo 2024 – Analiza Rynku i Prognozy na Przyszłość
- Nadchodzi potężny krach na rynku polskich nieruchomości
Ostatnie artykuły
Dołącz do naszego newslettera i odbierz PREZENTY!
- KOD ZNIŻKOWY 7% na zakup Raportu o Terenie OnGeo.pl
-
DARMOWA CHECK-LISTA:
Co sprawdzić przed zakupem działki?
70 PYTAŃ, na które musisz odpowiedzieć zanim kupisz działkę!
-
DARMOWA CHECK-LISTA:
Jakie informacje powinno zawierać idealne ogłoszenie sprzedaży działki?